Nesta página 7 tópicos
Se o pedido está “pendente” ou “em análise”, provavelmente ainda passa pelos controles do operador. Se aparece como “pago”, peça um comprovante que permita rastrear a transferência. Guarde capturas, horários e protocolos desde o começo.
O status mostra quem ainda controla o saque
Em telas pequenas, deslize a tabela para ver todas as colunas.
O rótulo do histórico determina qual evidência pedir e a quem recorrer. Um saque Pix pendente não deve ser tratado da mesma forma que uma retirada marcada como paga, recusada ou cancelada. Para revisar os requisitos antes de abrir uma retirada, consulte como sacar de cassino via Pix.
Use a tabela para decidir o que conferir em cada status. As plataformas podem usar nomes diferentes; o essencial é saber se a ordem de pagamento já saiu do sistema do operador.
| Status exibido | Quem ainda precisa agir | O que pedir ou conferir | Próximo passo seguro |
|---|---|---|---|
| Solicitado / pendente | Operador | Horário do pedido, prazo publicado e número da solicitação | Aguarde apenas até o prazo informado e preserve uma captura desse prazo. |
| Em análise | Operador | Motivo da revisão, documento pendente e prazo atualizado | Envie documentos somente pelo canal oficial e peça confirmação de recebimento. |
| Aprovado | Operador ou provedor de pagamento | Horário da aprovação e previsão de envio | Se a previsão terminar, abra um protocolo sobre a ordem de pagamento. |
| Pago | Operador, provedor ou banco recebedor | Comprovante e E2E ID | Leve o E2E ID ao banco recebedor para verificar crédito, rejeição ou devolução. |
| Recusado / cancelado | Operador | Motivo registrado e destino do valor | Confirme se o saldo voltou e corrija a causa antes de tentar novamente. |
Solicitado ou pendente: a transferência ainda pode não existir
Enquanto a solicitação permanece nessa etapa, não há motivo para o banco recebedor localizar um Pix que ainda não foi enviado. Anote a data e a hora do pedido, faça uma captura do prazo informado e evite criar saques duplicados.
Se o saque Pix pendente ultrapassar o prazo publicado, peça por escrito o status atual, o motivo da demora e uma previsão objetiva. Uma resposta como “aguarde” não substitui data, etapa e protocolo.
Em análise: descubra qual condição falta
A revisão pode envolver verificação de identidade, titularidade da conta, análise antifraude ou cumprimento de condições aceitas. Peça que o operador identifique a pendência específica; não envie documentos por perfis de redes sociais, mensageiros pessoais ou endereços não confirmados.
Se uma exigência parecer nova, solicite a cláusula aplicável e a justificativa. Nunca compartilhe senha, token, código de autenticação ou código de recuperação com o suporte.
Aprovado não significa necessariamente enviado
“Aprovado” pode indicar que a revisão interna terminou, mas a ordem ainda aguarda processamento ou envio pelo provedor. Pergunte quando o pagamento será transmitido e peça protocolo se a previsão vencer.
Recusado ou cancelado exige causa e destino do saldo
Confira se o valor retornou ao saldo e qual motivo foi registrado. Antes de solicitar outra retirada, corrija titularidade da chave, cadastro, limite, documento ou condição contratual apontada; repetir sem corrigir a causa tende a reproduzir a falha.
Por que o Pix cassino demora antes do envio
Quando o Pix cassino demora, o atraso frequentemente está antes da rede Pix: na aprovação interna, no cadastro ou nas regras do pedido. O Pix funcionar 24 horas por dia não obriga o operador a concluir instantaneamente sua própria análise.
Titularidade e dados cadastrais
O CPF e o nome vinculados à conta de jogo, à chave Pix e à conta bancária precisam ser compatíveis com as regras do operador. Corrija divergências somente por canais oficiais e confira os dados antes de repetir a solicitação.
Verificação de identidade e segurança
Uma revisão de identidade pode exigir documento legível, prova de titularidade ou confirmação de dados. Pergunte qual arquivo falta, por que ele é preciso e qual é o prazo de análise após o recebimento.
Limites, manutenção e condições contratuais
Limites por transação, manutenção do sistema ou termos de bônus podem interromper a retirada. Compare a mensagem mostrada com os termos que estavam disponíveis quando você solicitou o saque e preserve uma cópia. Não continue apostando apenas para “destravar” o saldo sem uma base expressa nos termos aceitos.
Se o Pix cassino demora além do prazo declarado, o dado relevante não é uma promessa genérica de rapidez, mas a diferença entre horário do pedido, prazo publicado e resposta protocolada. Essa linha do tempo sustenta uma cobrança objetiva.
Cassino marcou como pago: rastreie antes de escalar
Se o histórico mostra “pago”, mude o diagnóstico: peça evidência de que a ordem realmente saiu. Para um caso em que o saque Pix cassino não caiu, o identificador mais útil é o E2E ID, código que identifica uma transação Pix de ponta a ponta.
Use a sequência abaixo para separar processamento interno, rejeição bancária e devolução. Ela evita acusações precipitadas e direciona a solicitação ao responsável certo.
- Peça ao suporte o comprovante da transferência e o E2E ID por escrito.
- Confira valor, data, horário, instituição de destino, nome do recebedor e status do envio.
- Informe o E2E ID ao banco da conta recebedora e peça verificação de crédito, rejeição ou devolução.
- Se o banco confirmar rejeição ou devolução, obtenha um protocolo e reabra o chamado com o operador.
- Se o operador não fornecer comprovante ou E2E ID, pergunte objetivamente se a transferência foi enviada ou continua no processamento interno.
Sem E2E ID, o pagamento ainda não está demonstrado
Uma tela interna com o rótulo “pago” não substitui o comprovante da transferência. Sem E2E ID, o banco não consegue investigar uma transação específica; registre a negativa do suporte e peça escalonamento do chamado.
O que deve aparecer no comprovante
Confira valor, data, hora, instituição pagadora, instituição recebedora, destinatário, status e E2E ID. Não publique o comprovante completo: mascare CPF, dados bancários e outros identificadores antes de anexá-lo a uma reclamação pública.
MED: quando não se aplica ao saque atrasado
O Mecanismo Especial de Devolução, ou MED, possui hipóteses próprias relacionadas a fraude em uma transação Pix. Ele não cria nem acelera uma transferência que o operador ainda não enviou, e não se deve registrar fraude apenas para tentar antecipar um saque.
Consulte a explicação do Banco Central sobre o Pix e relate ao seu banco o que realmente ocorreu. Se houver suspeita de golpe ou fraude consumada, siga a orientação da instituição financeira para o caso concreto.
Como registrar um problema saque Pix cassino
Um bom protocolo reduz idas e vindas. Ao relatar um problema saque Pix cassino, apresente fatos em ordem cronológica e formule um pedido que possa ser respondido com informação ou documento. Se a dúvida for sobre saldo bloqueado ou indisponível, comece pelo guia de como recuperar saldo de casa de apostas.
Antes de contatar o suporte, reúna os itens abaixo. Essa pasta também será útil se a questão precisar ser levada a outro canal.
Uma mensagem objetiva pode dizer: “Solicitei a retirada de R$ X em [data e hora]. O prazo informado era [prazo], e o status atual é [status]. Peço a etapa exata do processamento, o motivo da pendência e a previsão objetiva. Se a transferência já foi enviada, envie o comprovante e o E2E ID.”
Não pague para liberar uma retirada
Pedido inesperado de depósito, taxa, código recebido por SMS ou acesso remoto é sinal de risco. Não envie dinheiro para “validar” a conta, interrompa o contato fora dos canais oficiais e preserve as mensagens.
Se o suposto suporte pressionar por urgência, confirme o endereço e o canal diretamente no site oficial. Um problema saque Pix cassino não exige que o cliente revele senha ou código de autenticação.
Quando o banco, o operador ou a SPA entram no caso
Acione cada parte conforme a evidência disponível. Se o saque Pix cassino não caiu e continua pendente, a resposta deve vir do operador; se está pago e há E2E ID, o banco recebedor pode rastrear o resultado.
Quando falar com o operador
Procure o operador para status pendente, análise, aprovação sem envio, cancelamento, retorno do saldo, exigência cadastral ou ausência de comprovante. Peça protocolo em cada contato e não abra pedidos duplicados sem necessidade.
Quando falar com o banco recebedor
Contate o banco quando houver comprovante e E2E ID, mas o crédito não aparecer. Informe os dados da transação e peça confirmação de crédito, rejeição ou devolução; registre o número do atendimento.
Quando verificar autorização e reclamar ao regulador
A Secretaria de Prêmios e Apostas do Ministério da Fazenda, ou SPA, regula as apostas de quota fixa no mercado federal brasileiro. Antes de depositar ou escalar uma reclamação, consulte os canais oficiais da SPA e veja se a empresa e o domínio constam nas informações oficiais vigentes.
A autorização não garante que cada retirada ocorrerá sem atraso, mas identifica o enquadramento regulatório e os canais pertinentes. Preserve protocolos, termos e comprovantes; relate fatos verificáveis, sem afirmar fraude quando ainda há apenas atraso ou falta de informação.
Protocolo de decisão em cinco etapas
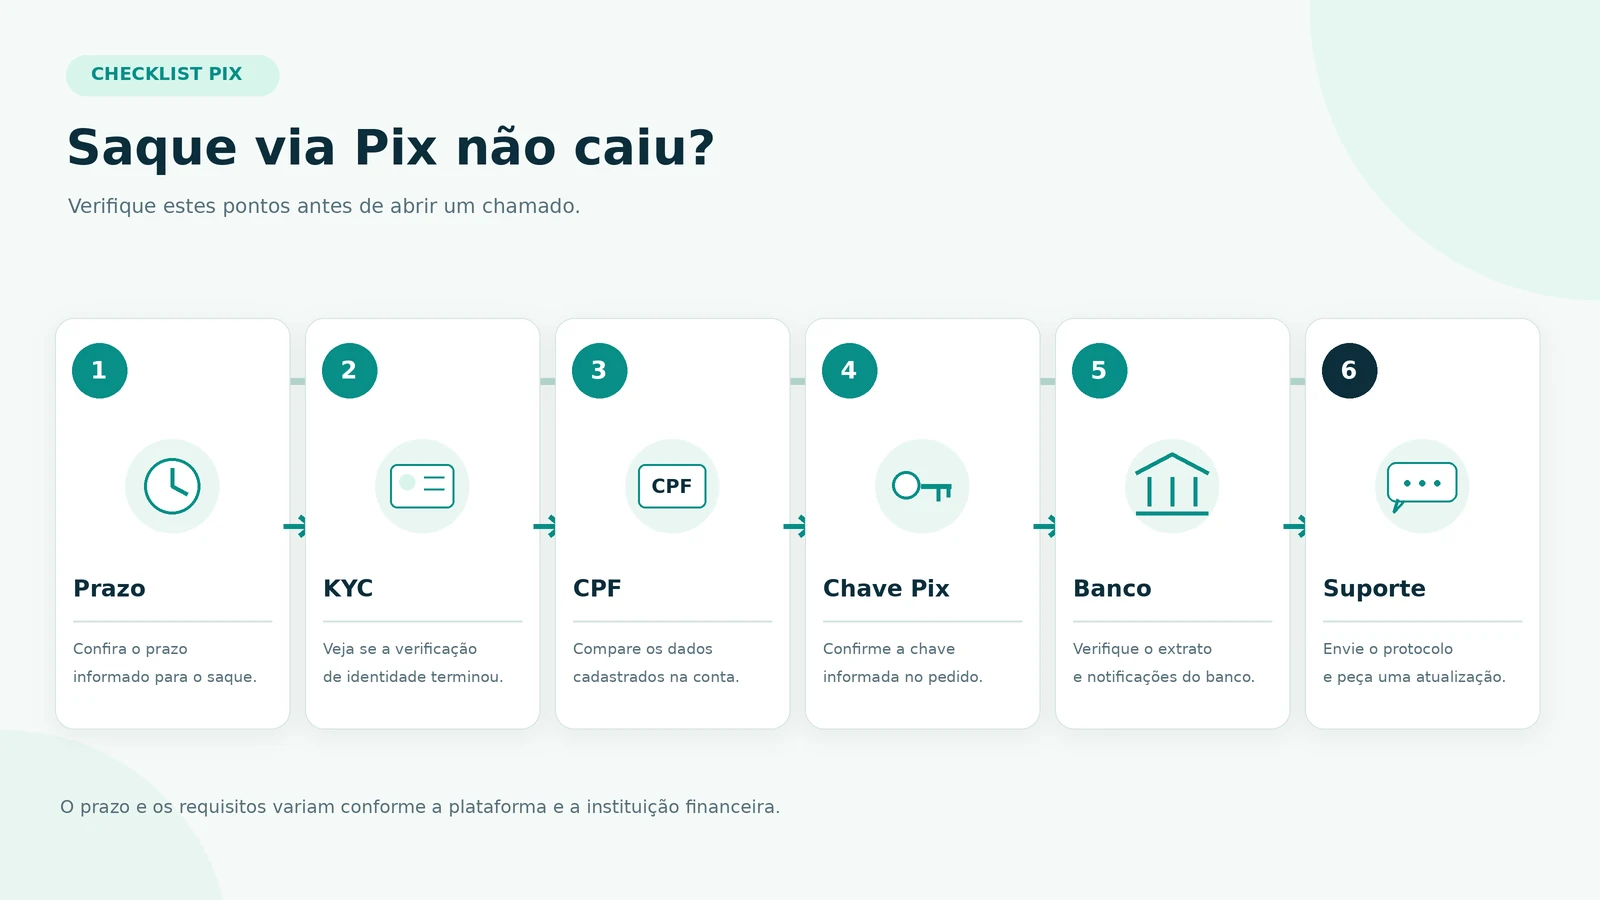
Quando o caso estiver confuso, siga este protocolo curto. Ele organiza a apuração sem prometer um prazo universal que não existe.
- Classifique o status: pendente, em análise, aprovado, pago, recusado ou cancelado.
- Compare com o prazo publicado: registre início, término e eventual alteração.
- Peça a evidência adequada: justificativa e previsão antes do envio; comprovante e E2E ID depois do envio.
- Acione o responsável atual: operador antes da transmissão, banco depois de uma transferência identificável.
- Escale com documentação: reúna capturas, termos e protocolos antes de recorrer a canais regulatórios.
Esse método permite tratar cada saque Pix cassino não caiu como um fluxo de evidências. O objetivo é localizar o ponto de interrupção, não multiplicar solicitações nem confiar em estimativas sem fonte.
Dúvidas sobre retirada via Pix
As respostas abaixo cobrem objeções comuns e casos de borda. Use-as junto ao status e à documentação do seu pedido.
O valor recebido foi menor que o solicitado. Como verificar a diferença?
Compare o valor do pedido, o comprovante e o lançamento bancário. Peça ao operador a memória de cálculo de qualquer desconto e a cláusula que o autoriza; não aceite uma referência genérica a “taxas” sem discriminação.
O banco afirma que o E2E ID pertence a outro destinatário. Qual é o próximo passo?
Solicite ao banco um protocolo que registre a divergência e envie-o ao operador, pedindo correção ou nova transferência. Não publique o E2E ID completo nem dados do terceiro eventualmente indicado.
Perdi acesso à conta da plataforma durante a análise. Como preservo o caso?
Use o canal de recuperação oficial e informe os dados mínimos da solicitação, os protocolos anteriores e as capturas já guardadas. Não crie uma segunda conta, pois isso pode dificultar a associação entre identidade, saldo e retirada.
A conta bancária foi encerrada depois do pedido. O dinheiro desaparece?
Peça ao banco confirmação sobre eventual rejeição ou devolução e obtenha um protocolo. Depois, informe o operador e solicite instruções oficiais para atualizar a conta de destino; não use dados bancários de terceiros para contornar a situação.
Recebi apenas parte da retirada em transferências separadas. Como documento isso?
Liste cada crédito com valor, horário e E2E ID e compare a soma com a retirada original. Peça ao operador a identificação das parcelas restantes e seus respectivos comprovantes, sem marcar o caso como resolvido antes da conciliação total.
A plataforma saiu do ar enquanto havia uma retirada aberta. O que devo guardar?
Preserve capturas do saldo, do histórico, do domínio, dos termos e de todas as comunicações. Confirme a situação do domínio nos canais da SPA e evite links enviados por terceiros que prometam restaurar acesso ou liberar valores.